


Simple 不简单
和其它在新浪潮中被迫转身的金融项目不同,位于美国波特兰的初创公司 Simple 一开始就找对了方向:互联网。
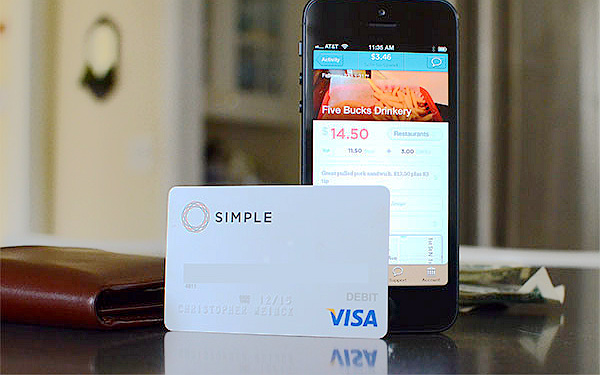
Simple 是个基于传统银行的在线理财服务。通过 Simple,用户可以将持有的全部银行卡、借记卡和支票等汇总到一个 Simple 帐户下。Simple 还能实现在线理财,用户可以用它设定消费限额和储蓄目标。除了网页端,Simple 同时提供 iOS 和 Android 应用。
2009 年,当沙米尔·卡卡尔(Shamir Karkal)和约什·瑞奇(Josh Reich)在卡耐基梅隆大学的泰珀商学院初次相遇时,Simple 的诞生就已经迈开第一步了。两个人对银行业存在同样的认识:作为服务型行业,传统银行的服务质量并不理想,维护费、服务费、透支费等隐藏费用层出不穷。更糟的是,他们没能让用户实现简单方便的理财。
而 Simple 的优势则在于多账户管理服务以及更为清晰的收费标准。“Simple 可以让用户更加理智地消费,节省更多开支。”
Simple 专注于服务和功能,网站和应用的界面都相当简洁,复杂元素被降到最低。应用内一项被称为 “Goals” 的工具允许用户设定预期存储目标,Simple 会实时显示当前存款离预期目标还有多少。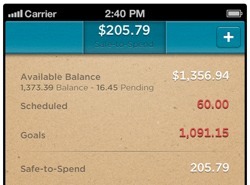
另一项名为 “Safe to Spend” 的功能可以设定安全的消费资金,扣除被消费的资金后,余下的资金会自动转到目标存款中。
每笔消费后,系统都会推送一条通知进行提醒。使用者还可以通过 Simple 将过去的消费行为生成一张图片,查阅历史消费,记录过去的消费习惯。
Simple 上线 5 年后仍然没有开放注册,用户想要使用 Simple 的服务必须到他们的网站上递交申请。不过他们的成绩很不错,成立至今,Simple 已经从投资方手上融到 1810 万美元投资,拥有大约 10 万名用户以及超过 25 万的申请用户。目前 Simple 提供借记卡绑定、账单支付以及即时现金转账等多项功能,它在去年的交易额为 16 亿美元——一个新纪录。
Simple 不向用户直接收费,服务盈利主要来自与合作银行的拆分息差,以及用户刷卡时发卡方的佣金提成。
卡卡尔相信,和银行的合作并不影响 Simple 传统银行业破坏者的角色。他说,传统银行这个产业将面临崩解,而他们却拒绝改变。
“我们是运行在大产业中的初创公司,改变会在几十年后发生。”卡卡尔说道。
(优酷)
题图来自 Everythingicafe

