


为您查询到 篇文章
2026 年上半年,中国乘用车市场整体承压,但辅助驾驶仍在加速渗透。高工智能汽车研究院数据显示,2026 年上半年,在中国市场乘用车交付量同比下滑接近 20% 的背景下,前装标配 NOA 车型交付量同比增长 51.23%。同期,乘用车前装标配智驾域控制器达到 317.32 万套,同比增长 29.07%,市场渗透率升至 37.21%,同比提升 14 个百分点。
随着高速 NOA、城区 NOA 等功能逐步向主流价位车型下放,智驾芯片市场的需求结构也在发生变化。过去承担主要出货量的低阶 ADAS 前视一体机芯片,正逐渐被中高算力智驾域控芯片取代,开放生态、软硬件适配能力以及规模化量产效率,成为影响供应商市场份额的关键因素。
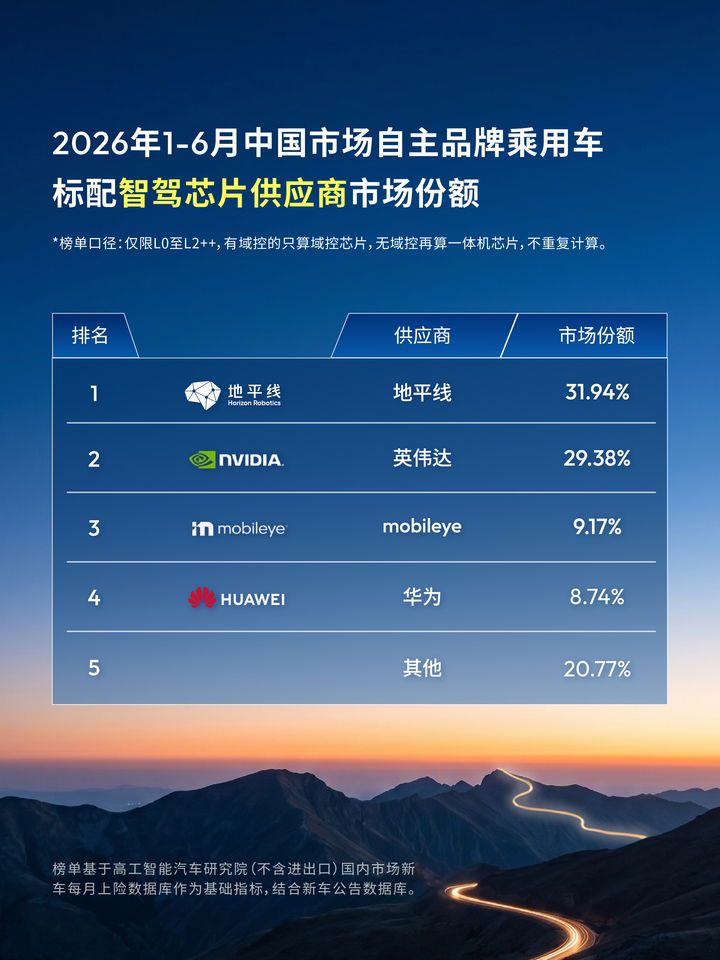
在自主品牌乘用车智驾芯片全阶市场中,地平线以 31.94% 的市场份额位居第一,英伟达以 29.38% 排名第二,二者合计占据超过六成市场份额。Mobileye 以 9.17% 排名第三,华为份额为 8.74%。
相比覆盖不同级别辅助驾驶方案的全阶市场,城区 NOA 芯片市场更能反映高阶智驾芯片供应商的竞争变化。
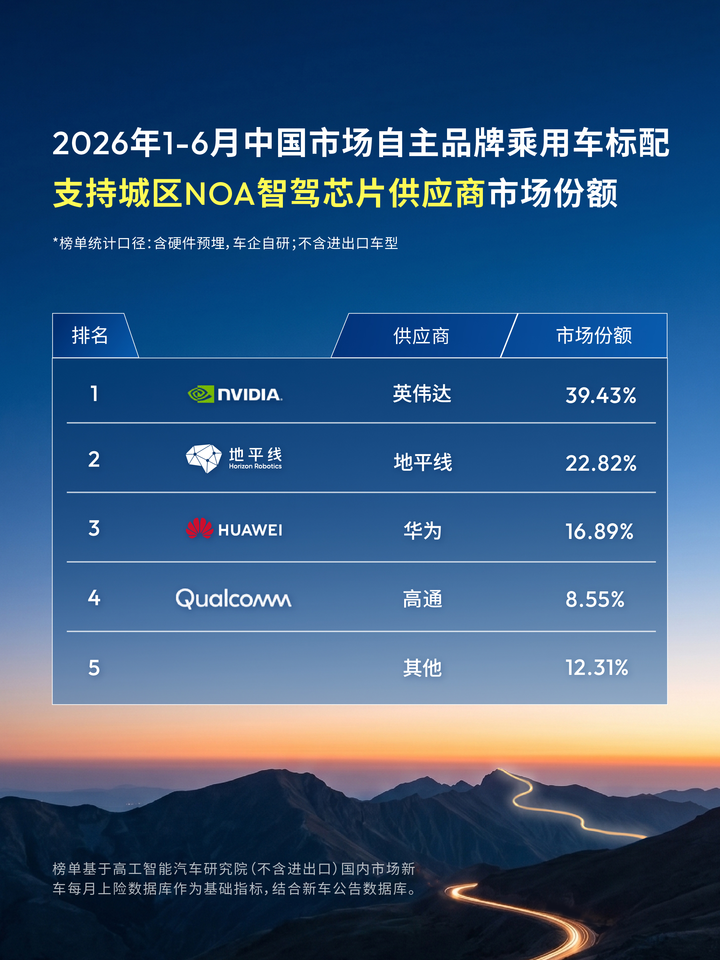
数据显示,2026 年上半年,中国市场支持城区 NOA 的乘用车交付量达到 204.69 万辆,同比增长接近 70%。其中,在自主品牌乘用车支持城区 NOA 芯片供应商中,英伟达以 39.43% 的市场份额保持第一;地平线市场份额达到 22.82%,较 2025 年提升接近 5 个百分点,排名升至第二;华为以 16.89% 位居第三。三家供应商合计占据接近 80% 的市场份额。
地平线份额增长,主要来自征程 6 系列芯片的规模化量产。目前,征程 6 系列已获得超过 25 家车企、超过 100 款车型的定点合作,其中超过 40 款车型已经量产上市。伴随更多定点项目进入交付阶段,征程 6 系列的装车规模预计还将继续扩大。
在芯片之外,地平线也在推动软硬一体化方案落地。其 HSD 全场景辅助驾驶系统于 2025 年底亮相,目前已经在奇瑞星途、iCAR、风云以及长安深蓝等品牌的部分车型上量产落地。根据公开信息,地平线 HSD 计划在 2026 年底前完成约 20 款车型的定点及交付合作。
从市场结构来看,高速 NOA 与城区 NOA 正逐渐呈现不同的发展路径。高速 NOA 供应商数量较多,车企的关注重点逐步转向成本控制和配置普及;城区 NOA 对芯片算力、算法能力、数据闭环和工程化能力的要求更高,目前仍主要集中在少数头部供应商手中。
与此同时,城区 NOA 的装车价格区间还在继续下探。2026 年上半年,市场交付的支持城区 NOA 车型已经达到 258 款,数量同比增长超过一倍,相关功能正加快进入 15 万元级车型。合资品牌也成为新的增量来源,上半年中国市场合资品牌 NOA 搭载交付量同比增长 240%,全年规模预计超过 70 万辆。
高工智能汽车研究院预计,2026 年中国市场支持城区 NOA 的乘用车交付量有望达到 650 万辆。这意味着,下半年交付量可能达到上半年的两倍左右。
随着城区 NOA 进入规模化普及阶段,智驾芯片竞争已从单纯的算力参数比拼,进一步延伸至芯片、算法、工具链、车型适配和量产交付能力。英伟达目前仍在高阶市场保持领先,地平线则依靠征程 6 系列快速扩大份额,高阶智驾芯片市场前两名的位置正在进一步稳固。
[展开]版权所有 © 以商业目的使用爱范儿网站内容需获许可。非商业目的使用授权遵循 CC BY-NC 4.0。
All content is made available under the CC BY-NC 4.0 for non-commercial use. Commercial use of this content is prohibited without explicit permission.
if Design Studio.