



征信是搞信息共享的,现在开业准备的情况是不利于信息共享的。
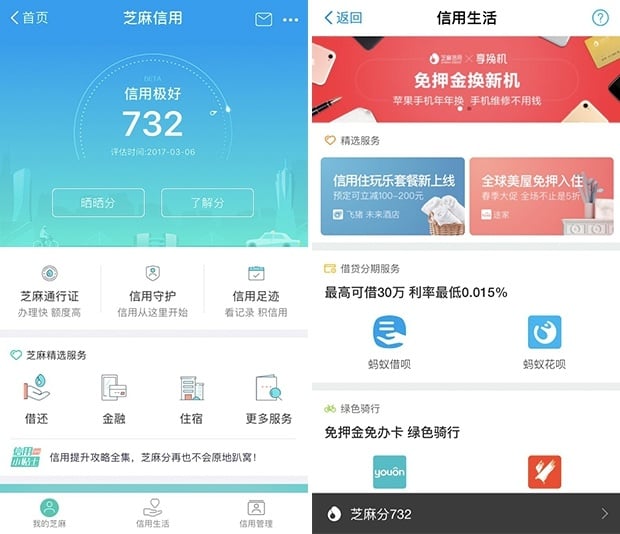
也许你时常打开支付宝关注自己的芝麻信用分,也在地铁或者电梯里面看到莫名其妙的“微粒贷”广告,还听说有人因为信用报告有问题坐不了飞机出不了远门。
总之,我们离信用社会越来越近了,这当然是一件好事,尤其是看到芝麻信用分高的可以使用专用机场安检入口,可以免押金骑共享单车的时候无不感到信用资产虽然无形,但很有用。不过需要说明的是,芝麻信用分依旧只是芝麻信用管理有限公司层面的数据,也许芝麻信用分高的话,用户的花呗和借呗额度会高。但是芝麻信用分和央行的个人征信记录是完全不挂钩的两回事,银行不会因为芝麻信用分高就为发放贷款提高信用卡额度开绿灯。
其实,央行曾在 2015 年给阿里、腾讯等 8 家机构下发过《关于做好个人征信业务准备工作的通知》,要求包括芝麻信用管理有限公司、腾讯征信有限公司等 8 家机构做好个人征信业务的准备工作,准备时间为 6 个月。大概意思就是准备打通芝麻信用等其他类似服务与央行的征信系统。
然而,两年过去了,阿里和腾讯等 8 家机构在接到做好准备工作的通知后,并没有做好准备。这 8 家公司分别是:
- 芝麻信用管理有限公司
- 腾讯征信有限公司
- 深圳前海征信中心股份有限公司
- 鹏元征信有限公司
- 中诚信征信有限公司
- 中智诚征信有限公司
- 拉卡拉信用管理有限公司
- 北京华道征信有限公司
这个故事就是央行给了机会给阿里和腾讯等机构,但是他们不知道珍惜。央行征信管理局局长万存知对《第一财经日报》的记者说:
我可以明确地告诉大家征信牌照肯定会发。但怎么发,何时发?我感到有一些情况比较复杂。
情况的复杂性在于,阿里和腾讯与央行未必同一条心,而且,这几家机构之间信息很难相互打通。万存知说:
征信是搞信息共享的,现在开业准备的情况是不利于信息共享的。
这 8 家机构很大的一个问题在于:8 家机构都想追求依托互联网形成自己的业务闭环,这样在客观上就分割了市场的信息链,而且每家的信息覆盖范围都受到限制,因为信息不广、不全面,如此带来产品的有效性不足,不利于信息共享。
这样的场景已经屡见不鲜了:淘宝和天猫屏蔽了来自微信的链接。在微博里面提到微信的内容将会大大减少曝光数量...
万存知还表示,这 8 家各自依托某一个企业或者企业集团发起创建,在业务或者公司治理结构上不具备或者不具有第三方征信独立性,存在比较严重的利益冲突。他们的问题还在于对征信的基本理念和基本规则了解不够,而且也不太遵守,在没有以信用登记为基础、数据极为有限的情况下,根据各自掌握的有限信息进行不同形式的信用评分并对外使用,存在信息误采、误用问题。
也就是说,在官方看来,这些机构们相互之间过于独立,但是又不第三方,而且很不客观。
归根到底,还是国内互联网格局仍是以 BAT 为主导,各自有势力范围和心里的小算盘,并且这三家又基本上水火不容,相互之间不待见。这就使得央行征信管理局虽然有心发放牌照,但牌照事关重大,信用资产极为重要,而 8 家机构又各玩各的,形成了信用观念渐渐建立,但相关机制并不完善的情况。
题图来自:huffingtonpost